Quando procurar uma advogada
- você recebeu notificação do banco sobre parcelas em atraso;
- o oficial de justiça foi até a sua casa ou o veículo já foi recolhido;
- as parcelas ficaram muito acima do esperado e você desconfia dos juros;
- o contrato traz seguros, tarifas ou serviços que você não escolheu.
Prazos na busca e apreensão
Nos contratos com alienação fiduciária, o Decreto-Lei nº 911/1969 prevê que, depois de cumprida a liminar de busca e apreensão, o devedor tem 5 dias para pagar a integralidade da dívida pendente e reaver o veículo, e 15 dias para apresentar defesa. São prazos curtos, por isso a orientação jurídica precisa ser rápida.
Revisão do financiamento
Na revisão do contrato, são verificados os juros cobrados em comparação com a taxa média de mercado divulgada pelo Banco Central para o mesmo tipo de operação e período, além de tarifas, seguros e outros encargos. Quando há abusividade, é possível pedir a adequação do contrato e a devolução do que foi pago a mais.
Documentos importantes
- contrato ou cédula de crédito do financiamento;
- comprovantes das parcelas pagas;
- notificação recebida do banco ou documentos do processo;
- documento do veículo.
Perguntas frequentes
Quanto tempo de atraso para o banco pedir a busca e apreensão?
Não existe um número mínimo de parcelas em atraso fixado em lei. Basta o atraso, desde que o banco comprove que o devedor foi constituído em mora, normalmente por notificação enviada ao endereço do contrato.
Depois que o carro é apreendido, ainda dá para recuperar?
A lei prevê o prazo de 5 dias, contados do cumprimento da liminar, para pagar a integralidade da dívida pendente e reaver o veículo. Também há prazo de 15 dias para apresentar defesa no processo.
Como saber se os juros do meu financiamento são abusivos?
É preciso comparar a taxa do contrato com a taxa média de mercado divulgada pelo Banco Central para o mesmo tipo de operação e período, além de verificar tarifas e seguros embutidos. Essa análise é feita com o contrato em mãos.
Posso fazer a revisão do contrato mesmo com as parcelas em dia?
Sim. A revisão pode ser pedida com as parcelas em dia ou em atraso. O ideal é avaliar o contrato antes que a situação se agrave.
Cada caso começa com uma conversa
Me conte a sua situação. Eu escuto, analiso os documentos e explico com clareza os caminhos possíveis.
Falar pelo WhatsApp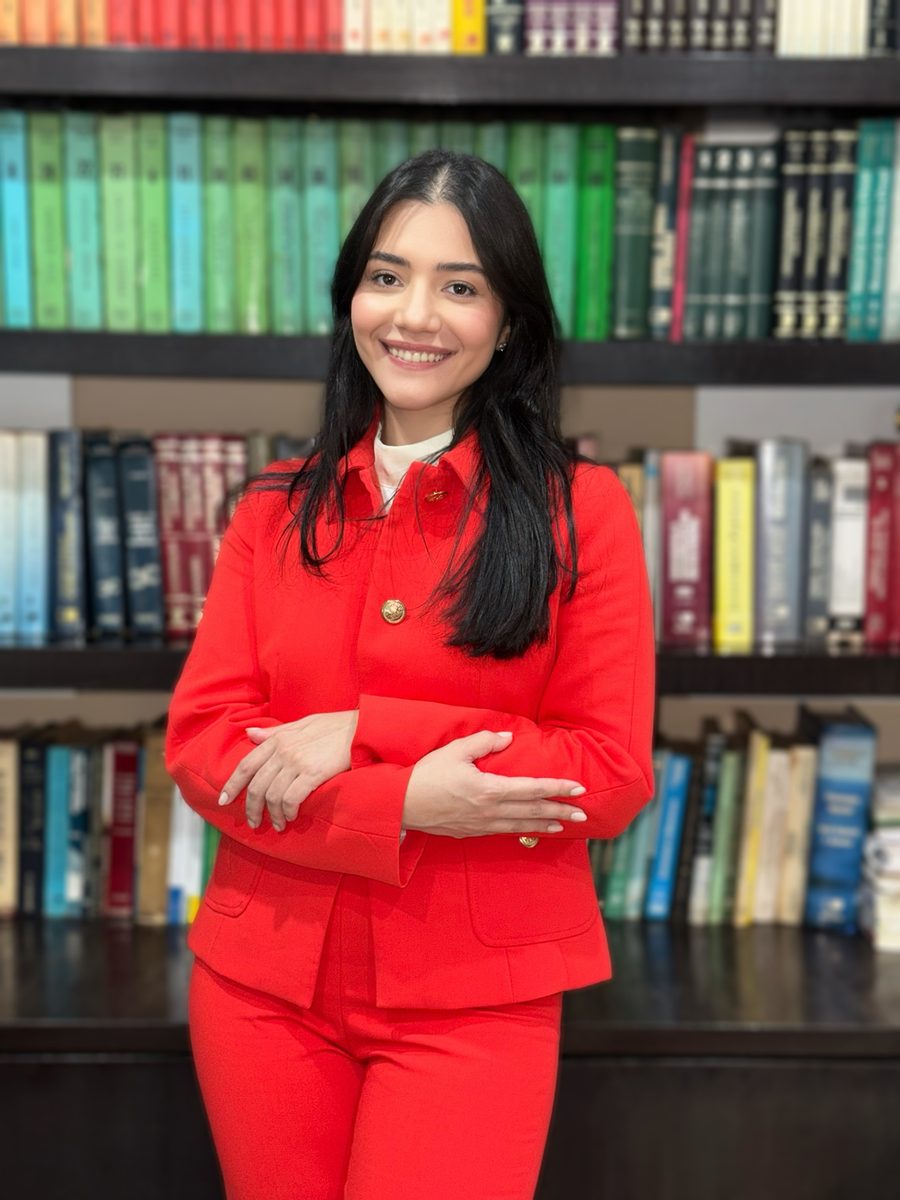
Advogada inscrita na OAB/MS sob o nº 22.708, formada pela UCDB e advogando desde 2018. Atua em direito bancário na defesa de pessoas e empresas. Saiba mais
Conteúdo de caráter exclusivamente informativo, que não substitui a análise individual do caso. Atualizado em 18 de novembro de 2026.